Domain konzernbericht.de kaufen?
Wir ziehen mit dem Projekt
konzernbericht.de um.
Sind Sie am Kauf der Domain
konzernbericht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzernbericht.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
Ähnliche Suchbegriffe für Teilbar
Top-Angebote
Produkte zum Begriff Teilbar:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist teilbar?
Was ist teilbar? Teilbarkeit beschreibt die Eigenschaft einer Zahl, durch eine andere Zahl ohne Rest teilbar zu sein. Eine Zahl ist teilbar durch eine andere Zahl, wenn bei der Division der beiden Zahlen kein Rest übrig bleibt. Beispielsweise ist 10 durch 2 teilbar, da 10 ohne Rest durch 2 teilbar ist. Die Teilbarkeit spielt eine wichtige Rolle in der Mathematik, insbesondere bei der Primfaktorzerlegung und der Bestimmung von Vielfachen. In der Zahlentheorie werden verschiedene Regeln und Kriterien zur Teilbarkeit von Zahlen untersucht. **
-
Ist Glück teilbar?
Glück ist ein subjektives Gefühl und kann daher nicht wirklich in Teile aufgeteilt werden. Es ist eher eine ganzheitliche Erfahrung, die von verschiedenen Faktoren beeinflusst wird. Man kann jedoch sagen, dass verschiedene Aspekte des Lebens, wie zum Beispiel Beziehungen, Erfolge oder persönliche Zufriedenheit, zu einem insgesamt glücklichen Zustand beitragen können. **
-
Ist n35n2 durch 3 teilbar oder durch 4 teilbar, vollständige Induktion?
Um zu zeigen, ob n35n2 durch 3 oder durch 4 teilbar ist, kann man das Prinzip der vollständigen Induktion verwenden. Dabei zeigt man zuerst, dass die Aussage für n=1 gilt (Basisfall). Dann nimmt man an, dass die Aussage für ein beliebiges n gilt und zeigt, dass sie dann auch für n+1 gilt (Induktionsschritt). Wenn man beide Schritte erfolgreich durchführt, kann man schließen, dass die Aussage für alle natürlichen Zahlen gilt. **
-
Ist ein Atom teilbar?
Ist ein Atom teilbar? Diese Frage ist komplex und hängt von der Definition von "teilbar" ab. In der klassischen Atomphysik wurde angenommen, dass Atome die kleinsten unteilbaren Bausteine der Materie sind. Jedoch haben Entdeckungen in der modernen Physik gezeigt, dass Atome aus noch kleineren Teilchen wie Protonen, Neutronen und Elektronen bestehen. Diese Teilchen können durch Kernspaltung oder Kernfusion getrennt oder kombiniert werden. Daher könnte man sagen, dass Atome teilbar sind, wenn man sie auf ihre Bestandteile reduziert. **
Sind ungerade Zahlen teilbar?
Sind ungerade Zahlen teilbar? Ja, ungerade Zahlen sind teilbar, jedoch nur durch sich selbst und durch die Zahl 1. Das liegt daran, dass ungerade Zahlen immer einen Rest von 1 bei der Division durch 2 haben. Daher können sie nicht durch 2 oder andere gerade Zahlen ohne Rest geteilt werden. Ungerade Zahlen können aber durch andere ungerade Zahlen geteilt werden, wobei das Ergebnis eine rationale Zahl sein kann. Insgesamt sind ungerade Zahlen also teilbar, aber nur unter bestimmten Bedingungen. **
Wann durch 4 teilbar?
Eine Zahl ist durch 4 teilbar, wenn sie am Ende eine 0 oder eine gerade Zahl hat. Das bedeutet, dass die letzten beiden Ziffern der Zahl durch 4 teilbar sein müssen. Zum Beispiel ist die Zahl 124 durch 4 teilbar, da 24 durch 4 teilbar ist. Eine andere Möglichkeit, um zu überprüfen, ob eine Zahl durch 4 teilbar ist, besteht darin, die Zahl in 2er-Blöcke zu unterteilen und zu überprüfen, ob jeder dieser Blöcke durch 4 teilbar ist. Wenn alle 2er-Blöcke durch 4 teilbar sind, ist auch die gesamte Zahl durch 4 teilbar. **
Top-Angebote
Produkte zum Begriff Teilbar:
-
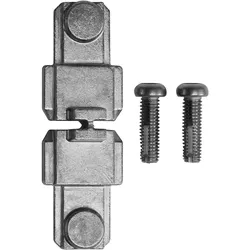
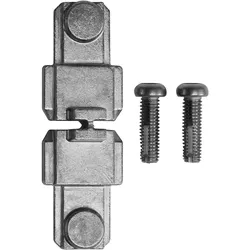
WSS Getriebemitnehmer, teilbarTeilbarer Getriebemitnehmer für alle Beschlagarten mit Drehgetriebe inklusive 2 Linsenkopfschrauben für Drehgetriebe. GD-Zn. Der Getriebemitnehmer ist bei der Verwendung einer zweiten, unteren Eckumlenkung an der Griffseite notwendig.11,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Was ist teilbar?
Was ist teilbar? Teilbarkeit beschreibt die Eigenschaft einer Zahl, durch eine andere Zahl ohne Rest teilbar zu sein. Eine Zahl ist teilbar durch eine andere Zahl, wenn bei der Division der beiden Zahlen kein Rest übrig bleibt. Beispielsweise ist 10 durch 2 teilbar, da 10 ohne Rest durch 2 teilbar ist. Die Teilbarkeit spielt eine wichtige Rolle in der Mathematik, insbesondere bei der Primfaktorzerlegung und der Bestimmung von Vielfachen. In der Zahlentheorie werden verschiedene Regeln und Kriterien zur Teilbarkeit von Zahlen untersucht. **
-
Ist Glück teilbar?
Glück ist ein subjektives Gefühl und kann daher nicht wirklich in Teile aufgeteilt werden. Es ist eher eine ganzheitliche Erfahrung, die von verschiedenen Faktoren beeinflusst wird. Man kann jedoch sagen, dass verschiedene Aspekte des Lebens, wie zum Beispiel Beziehungen, Erfolge oder persönliche Zufriedenheit, zu einem insgesamt glücklichen Zustand beitragen können. **
Ähnliche Suchbegriffe für Teilbar
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WSS Getriebemitnehmer, teilbarTeilbarer Getriebemitnehmer für alle Beschlagarten mit Drehgetriebe inklusive 2 Linsenkopfschrauben für Drehgetriebe. GD-Zn. Der Getriebemitnehmer ist bei der Verwendung einer zweiten, unteren Eckumlenkung an der Griffseite notwendig.55,26 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist n35n2 durch 3 teilbar oder durch 4 teilbar, vollständige Induktion?
Um zu zeigen, ob n35n2 durch 3 oder durch 4 teilbar ist, kann man das Prinzip der vollständigen Induktion verwenden. Dabei zeigt man zuerst, dass die Aussage für n=1 gilt (Basisfall). Dann nimmt man an, dass die Aussage für ein beliebiges n gilt und zeigt, dass sie dann auch für n+1 gilt (Induktionsschritt). Wenn man beide Schritte erfolgreich durchführt, kann man schließen, dass die Aussage für alle natürlichen Zahlen gilt. **
-
Ist ein Atom teilbar?
Ist ein Atom teilbar? Diese Frage ist komplex und hängt von der Definition von "teilbar" ab. In der klassischen Atomphysik wurde angenommen, dass Atome die kleinsten unteilbaren Bausteine der Materie sind. Jedoch haben Entdeckungen in der modernen Physik gezeigt, dass Atome aus noch kleineren Teilchen wie Protonen, Neutronen und Elektronen bestehen. Diese Teilchen können durch Kernspaltung oder Kernfusion getrennt oder kombiniert werden. Daher könnte man sagen, dass Atome teilbar sind, wenn man sie auf ihre Bestandteile reduziert. **
-
Sind ungerade Zahlen teilbar?
Sind ungerade Zahlen teilbar? Ja, ungerade Zahlen sind teilbar, jedoch nur durch sich selbst und durch die Zahl 1. Das liegt daran, dass ungerade Zahlen immer einen Rest von 1 bei der Division durch 2 haben. Daher können sie nicht durch 2 oder andere gerade Zahlen ohne Rest geteilt werden. Ungerade Zahlen können aber durch andere ungerade Zahlen geteilt werden, wobei das Ergebnis eine rationale Zahl sein kann. Insgesamt sind ungerade Zahlen also teilbar, aber nur unter bestimmten Bedingungen. **
-
Wann durch 4 teilbar?
Eine Zahl ist durch 4 teilbar, wenn sie am Ende eine 0 oder eine gerade Zahl hat. Das bedeutet, dass die letzten beiden Ziffern der Zahl durch 4 teilbar sein müssen. Zum Beispiel ist die Zahl 124 durch 4 teilbar, da 24 durch 4 teilbar ist. Eine andere Möglichkeit, um zu überprüfen, ob eine Zahl durch 4 teilbar ist, besteht darin, die Zahl in 2er-Blöcke zu unterteilen und zu überprüfen, ob jeder dieser Blöcke durch 4 teilbar ist. Wenn alle 2er-Blöcke durch 4 teilbar sind, ist auch die gesamte Zahl durch 4 teilbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.