Domain konzernbericht.de kaufen?
Wir ziehen mit dem Projekt
konzernbericht.de um.
Sind Sie am Kauf der Domain
konzernbericht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzernbericht.de kaufen?
Was sind die Schutzeinrichtungen des Auges?
Was sind die Schutzeinrichtungen des Auges? Das Auge ist von verschiedenen Schutzeinrichtungen umgeben, die es vor äußeren Einflüssen schützen. Dazu gehören die Augenlider, die Tränenflüssigkeit, der Lidschlussreflex und die Augenbrauen. Diese Schutzeinrichtungen dienen dazu, das Auge vor Staub, Schmutz, Fremdkörpern und zu hellem Licht zu schützen und somit die empfindlichen Strukturen des Auges zu bewahren. **
Was sind die äußeren Schutzeinrichtungen des Auges?
Die äußeren Schutzeinrichtungen des Auges sind die Augenlider, die Wimpern und die Tränenflüssigkeit. Die Augenlider schützen das Auge vor Staub, Schmutz und Verletzungen. Die Wimpern helfen dabei, Fremdkörper abzuhalten. Die Tränenflüssigkeit sorgt für eine feuchte und saubere Oberfläche des Auges und spült Schmutzpartikel weg. **
Ähnliche Suchbegriffe für Schutzeinrichtungen
Top-Angebote
Produkte zum Begriff Schutzeinrichtungen:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
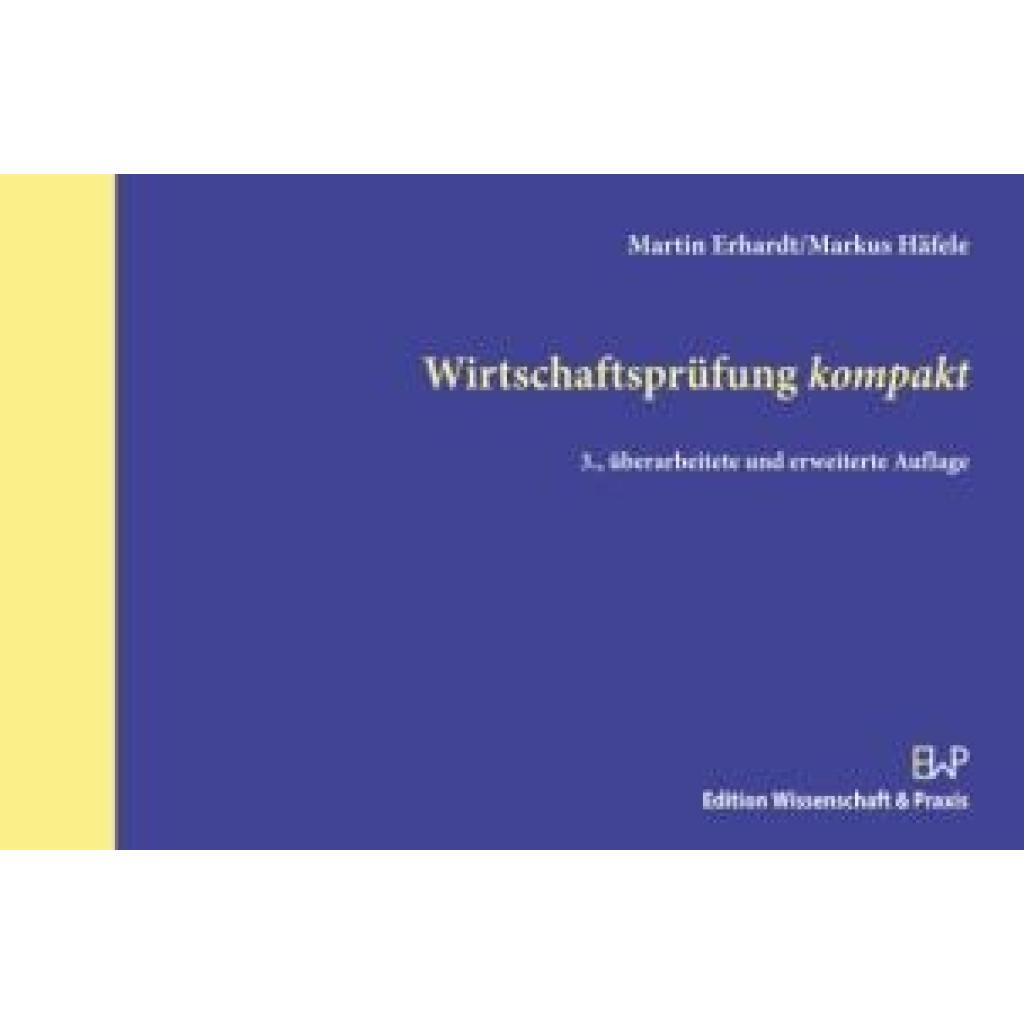
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
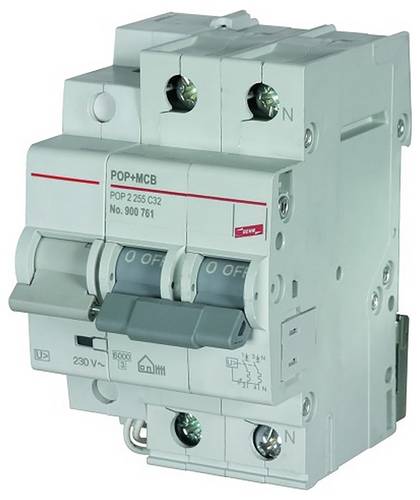
DEHN 900761 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Für Anlagen wo bereits der Schutz vor transienten Überspannungen durch andere Maßnahmen gewährleistet ist. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.86,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
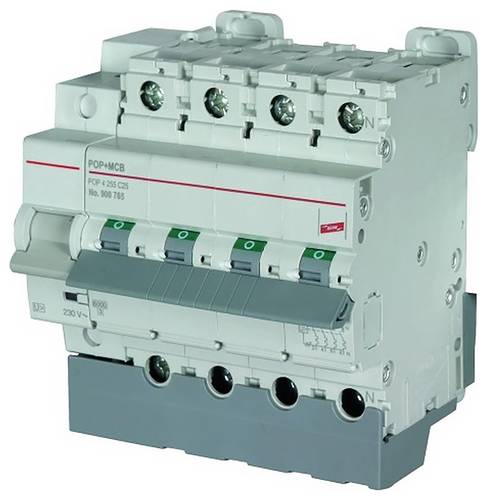
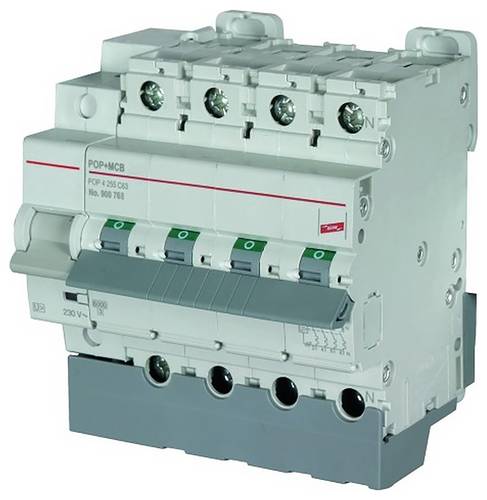
DEHN 900765 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Für Anlagen wo bereits der Schutz vor transienten Überspannungen durch andere Maßnahmen gewährleistet ist. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kannst du bitte die folgenden Schutzeinrichtungen beschreiben und erklären?
Natürlich! Schutzeinrichtungen sind Vorrichtungen, die entwickelt wurden, um Menschen, Maschinen oder Umgebungen vor Gefahren zu schützen. Beispiele für Schutzeinrichtungen sind Sicherheitsgitter, Not-Aus-Schalter, Schutzhelme und Sicherheitskleidung. Diese Einrichtungen dienen dazu, Verletzungen oder Schäden zu verhindern oder zu minimieren, indem sie potenzielle Risiken reduzieren oder beseitigen. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
Top-Angebote
Produkte zum Begriff Schutzeinrichtungen:
-
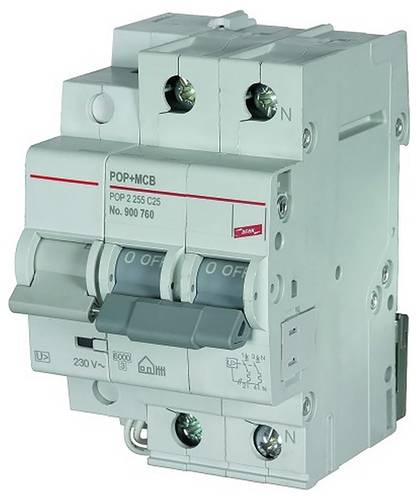
DEHN 900760 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Für Anlagen wo bereits der Schutz vor transienten Überspannungen durch andere Maßnahmen gewährleistet ist. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.83,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
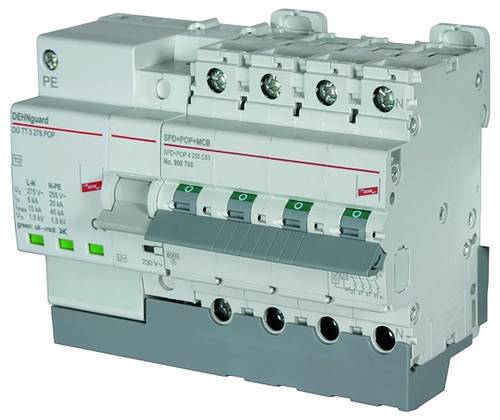
DEHN 900788 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Hohe Gerätesicherheit durch Ableiterüberwachung ""Thermo-Dynamik-Control"". Zum Schutz von Niederspannungs-Verbraucheranlagen vor transienten und temporären Überspannungen (SPD+POP). Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.407,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Schutzeinrichtungen des Auges?
Was sind die Schutzeinrichtungen des Auges? Das Auge ist von verschiedenen Schutzeinrichtungen umgeben, die es vor äußeren Einflüssen schützen. Dazu gehören die Augenlider, die Tränenflüssigkeit, der Lidschlussreflex und die Augenbrauen. Diese Schutzeinrichtungen dienen dazu, das Auge vor Staub, Schmutz, Fremdkörpern und zu hellem Licht zu schützen und somit die empfindlichen Strukturen des Auges zu bewahren. **
-
Was sind die äußeren Schutzeinrichtungen des Auges?
Die äußeren Schutzeinrichtungen des Auges sind die Augenlider, die Wimpern und die Tränenflüssigkeit. Die Augenlider schützen das Auge vor Staub, Schmutz und Verletzungen. Die Wimpern helfen dabei, Fremdkörper abzuhalten. Die Tränenflüssigkeit sorgt für eine feuchte und saubere Oberfläche des Auges und spült Schmutzpartikel weg. **
-
Kannst du bitte die folgenden Schutzeinrichtungen beschreiben und erklären?
Natürlich! Schutzeinrichtungen sind Vorrichtungen, die entwickelt wurden, um Menschen, Maschinen oder Umgebungen vor Gefahren zu schützen. Beispiele für Schutzeinrichtungen sind Sicherheitsgitter, Not-Aus-Schalter, Schutzhelme und Sicherheitskleidung. Diese Einrichtungen dienen dazu, Verletzungen oder Schäden zu verhindern oder zu minimieren, indem sie potenzielle Risiken reduzieren oder beseitigen. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Ähnliche Suchbegriffe für Schutzeinrichtungen
-
DEHN 900761 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Für Anlagen wo bereits der Schutz vor transienten Überspannungen durch andere Maßnahmen gewährleistet ist. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.86,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DEHN 900765 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Für Anlagen wo bereits der Schutz vor transienten Überspannungen durch andere Maßnahmen gewährleistet ist. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 900768 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Für Anlagen wo bereits der Schutz vor transienten Überspannungen durch andere Maßnahmen gewährleistet ist. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
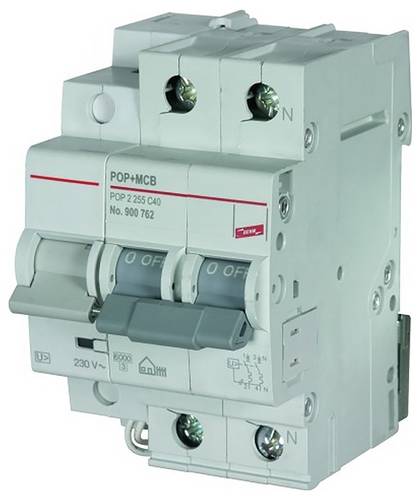
DEHN 900762 Schutzeinrichtungen 1St.Anschlussfertige Kompletteinheit, keine zusätzliche Verdrahtung der Einzelgeräte notwendig. Für Anlagen wo bereits der Schutz vor transienten Überspannungen durch andere Maßnahmen gewährleistet ist. Erfüllt die Forderungen aus der EN 50550 ""Schutzeinrichtungen gegen netzfrequente Überspannungen"". Zum Einsatz im Blitz-Schutzzonen-Konzept an Schnittstellen 0B-1 und höher.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.