Domain konzernbericht.de kaufen?
Wir ziehen mit dem Projekt
konzernbericht.de um.
Sind Sie am Kauf der Domain
konzernbericht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzernbericht.de kaufen?
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **


Ähnliche Suchbegriffe für Eigenkapital
Top-Angebote
Produkte zum Begriff Eigenkapital:
-
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
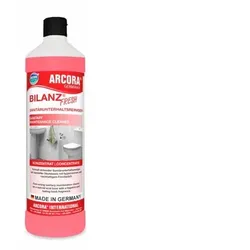
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was zählt alles zu Eigenkapital Bilanz?
Zum Eigenkapital in der Bilanz zählen alle finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden, wie beispielsweise das Stammkapital bei einer GmbH oder das Grundkapital bei einer AG. Auch Gewinnrücklagen, die aus früheren Geschäftsjahren stammen, gehören zum Eigenkapital. Darüber hinaus zählen auch Gewinne, die das Unternehmen erwirtschaftet hat und die nicht ausgeschüttet wurden, zum Eigenkapital. Schulden, die das Unternehmen bei den Eigentümern hat, werden ebenfalls dem Eigenkapital zugerechnet. **
-
Was ist wichtiger: Gewinn oder Eigenkapital?
Sowohl Gewinn als auch Eigenkapital sind wichtige Kennzahlen für ein Unternehmen, jedoch haben sie unterschiedliche Bedeutungen. Der Gewinn zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war und ist ein Indikator für die Rentabilität. Das Eigenkapital hingegen zeigt die finanzielle Stabilität und die finanzielle Gesundheit des Unternehmens auf lange Sicht. Beide Kennzahlen sollten daher im Gleichgewicht gehalten werden, um langfristigen Erfolg zu gewährleisten. **
-
Was zählt in der Bilanz zum Eigenkapital?
In der Bilanz zählen zum Eigenkapital die Eigenkapitalpositionen, die das finanzielle Engagement der Eigentümer am Unternehmen widerspiegeln. Dazu gehören beispielsweise das gezeichnete Kapital, Rücklagen, Gewinnrücklagen und Jahresüberschuss bzw. -fehlbetrag. Das Eigenkapital dient als wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens. Es zeigt, wie viel Eigenkapital den Verbindlichkeiten gegenübersteht und somit als Sicherheit für Gläubiger fungiert. Eine ausreichende Eigenkapitalausstattung ist entscheidend für die langfristige Finanzierungsfähigkeit und Wettbewerbsfähigkeit eines Unternehmens. **
-
Was bedeutet negatives Eigenkapital in der Bilanz?
Was bedeutet negatives Eigenkapital in der Bilanz? Negative Eigenkapital in der Bilanz bedeutet, dass die Verbindlichkeiten eines Unternehmens höher sind als die Vermögenswerte. Dies kann ein Anzeichen dafür sein, dass das Unternehmen mehr Schulden hat als Vermögenswerte, was auf finanzielle Schwierigkeiten hindeuten kann. Ein negatives Eigenkapital kann auch bedeuten, dass das Unternehmen Verluste angehäuft hat, die das Eigenkapital übersteigen. In solchen Fällen kann es schwieriger sein, Kredite zu erhalten oder Investoren anzulocken. Es ist wichtig, dass Unternehmen Maßnahmen ergreifen, um ihr Eigenkapital zu stärken und ihre finanzielle Situation zu verbessern. **

Was ist das Eigenkapital in der Bilanz?
Das Eigenkapital in der Bilanz ist der Anteil des Unternehmens, der den Eigentümern gehört. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen und weiteren Eigenkapitalpositionen zusammen. Das Eigenkapital dient als Sicherheitspolster für Gläubiger und zeigt, wie viel das Unternehmen den Eigentümern schuldet. Es ist auch ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Letztendlich zeigt das Eigenkapital, wie viel Wert die Eigentümer in das Unternehmen investiert haben und wie viel davon noch verfügbar ist, nachdem alle Verbindlichkeiten beglichen wurden. **
Wo wird das Eigenkapital in der Bilanz ausgewiesen?
Das Eigenkapital wird in der Bilanz auf der Passivseite ausgewiesen. Es handelt sich um den Anteil des Unternehmens, der den Eigentümern gehört und nicht von externen Gläubigern stammt. Das Eigenkapital setzt sich aus verschiedenen Positionen wie dem gezeichneten Kapital, Rücklagen, Gewinnrücklagen und Jahresüberschuss oder -fehlbetrag zusammen. Es dient als wichtige Kennzahl für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Eine positive Entwicklung des Eigenkapitals wird in der Regel als positiv für das Unternehmen angesehen. **
Top-Angebote
Produkte zum Begriff Eigenkapital:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
-
Was zählt alles zu Eigenkapital Bilanz?
Zum Eigenkapital in der Bilanz zählen alle finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden, wie beispielsweise das Stammkapital bei einer GmbH oder das Grundkapital bei einer AG. Auch Gewinnrücklagen, die aus früheren Geschäftsjahren stammen, gehören zum Eigenkapital. Darüber hinaus zählen auch Gewinne, die das Unternehmen erwirtschaftet hat und die nicht ausgeschüttet wurden, zum Eigenkapital. Schulden, die das Unternehmen bei den Eigentümern hat, werden ebenfalls dem Eigenkapital zugerechnet. **
-
Was ist wichtiger: Gewinn oder Eigenkapital?
Sowohl Gewinn als auch Eigenkapital sind wichtige Kennzahlen für ein Unternehmen, jedoch haben sie unterschiedliche Bedeutungen. Der Gewinn zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war und ist ein Indikator für die Rentabilität. Das Eigenkapital hingegen zeigt die finanzielle Stabilität und die finanzielle Gesundheit des Unternehmens auf lange Sicht. Beide Kennzahlen sollten daher im Gleichgewicht gehalten werden, um langfristigen Erfolg zu gewährleisten. **
Ähnliche Suchbegriffe für Eigenkapital
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt in der Bilanz zum Eigenkapital?
In der Bilanz zählen zum Eigenkapital die Eigenkapitalpositionen, die das finanzielle Engagement der Eigentümer am Unternehmen widerspiegeln. Dazu gehören beispielsweise das gezeichnete Kapital, Rücklagen, Gewinnrücklagen und Jahresüberschuss bzw. -fehlbetrag. Das Eigenkapital dient als wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens. Es zeigt, wie viel Eigenkapital den Verbindlichkeiten gegenübersteht und somit als Sicherheit für Gläubiger fungiert. Eine ausreichende Eigenkapitalausstattung ist entscheidend für die langfristige Finanzierungsfähigkeit und Wettbewerbsfähigkeit eines Unternehmens. **
-
Was bedeutet negatives Eigenkapital in der Bilanz?
Was bedeutet negatives Eigenkapital in der Bilanz? Negative Eigenkapital in der Bilanz bedeutet, dass die Verbindlichkeiten eines Unternehmens höher sind als die Vermögenswerte. Dies kann ein Anzeichen dafür sein, dass das Unternehmen mehr Schulden hat als Vermögenswerte, was auf finanzielle Schwierigkeiten hindeuten kann. Ein negatives Eigenkapital kann auch bedeuten, dass das Unternehmen Verluste angehäuft hat, die das Eigenkapital übersteigen. In solchen Fällen kann es schwieriger sein, Kredite zu erhalten oder Investoren anzulocken. Es ist wichtig, dass Unternehmen Maßnahmen ergreifen, um ihr Eigenkapital zu stärken und ihre finanzielle Situation zu verbessern. **
-
Was ist das Eigenkapital in der Bilanz?
Das Eigenkapital in der Bilanz ist der Anteil des Unternehmens, der den Eigentümern gehört. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen und weiteren Eigenkapitalpositionen zusammen. Das Eigenkapital dient als Sicherheitspolster für Gläubiger und zeigt, wie viel das Unternehmen den Eigentümern schuldet. Es ist auch ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Letztendlich zeigt das Eigenkapital, wie viel Wert die Eigentümer in das Unternehmen investiert haben und wie viel davon noch verfügbar ist, nachdem alle Verbindlichkeiten beglichen wurden. **
-
Wo wird das Eigenkapital in der Bilanz ausgewiesen?
Das Eigenkapital wird in der Bilanz auf der Passivseite ausgewiesen. Es handelt sich um den Anteil des Unternehmens, der den Eigentümern gehört und nicht von externen Gläubigern stammt. Das Eigenkapital setzt sich aus verschiedenen Positionen wie dem gezeichneten Kapital, Rücklagen, Gewinnrücklagen und Jahresüberschuss oder -fehlbetrag zusammen. Es dient als wichtige Kennzahl für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Eine positive Entwicklung des Eigenkapitals wird in der Regel als positiv für das Unternehmen angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.