Domain konzernbericht.de kaufen?
Wir ziehen mit dem Projekt
konzernbericht.de um.
Sind Sie am Kauf der Domain
konzernbericht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konzernbericht.de kaufen?
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
Was sind die steuerlichen Auswirkungen, wenn ein Unternehmen ein Vermögenswert absetzt, und wie wirkt sich dies auf die Bilanz und die Gewinn- und Verlustrechnung aus?
Wenn ein Unternehmen einen Vermögenswert abschreibt, verringert sich der steuerpflichtige Gewinn, da die Abschreibungskosten als Aufwand geltend gemacht werden können. Dies führt zu einer Reduzierung der Steuerlast des Unternehmens. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Vermögenswerts, was sich wiederum auf das Eigenkapital auswirken kann. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem höheren periodenbezogenen Aufwand, was den Gewinn des Unternehmens verringert. **


Ähnliche Suchbegriffe für Steuerlichen
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
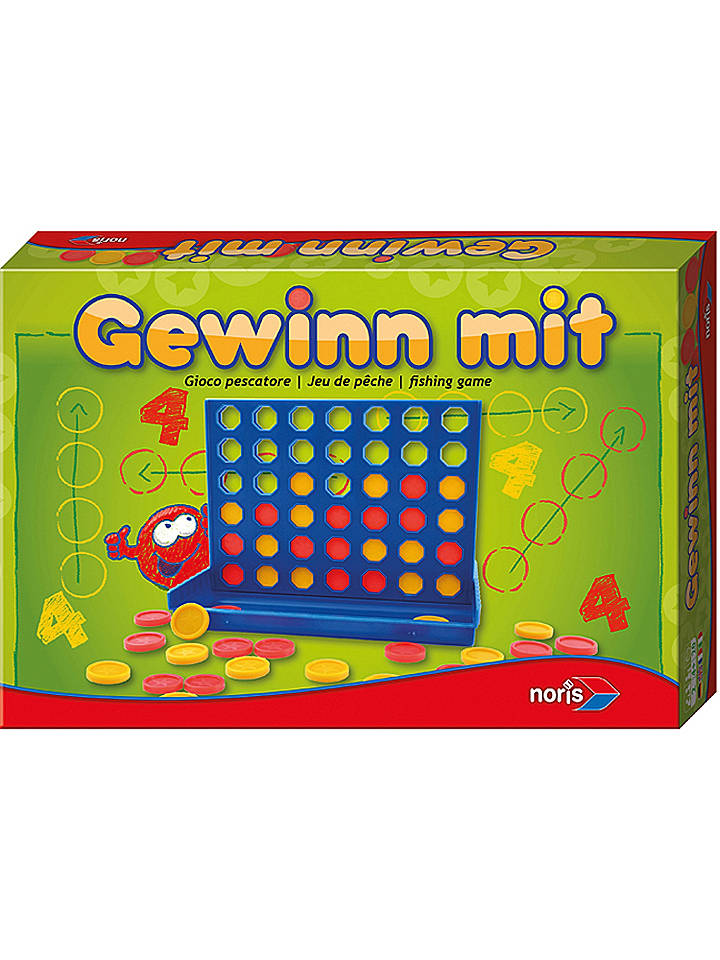
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die steuerlichen Auswirkungen, wenn ein Unternehmen ein Vermögenswert absetzt, und wie wirkt sich dies auf die Bilanz und die Gewinn- und Verlustrechnung aus?
Wenn ein Unternehmen einen Vermögenswert abschreibt, verringert sich der Wert des Vermögenswerts in der Bilanz. Gleichzeitig wird der Abschreibungsbetrag als Aufwand in der Gewinn- und Verlustrechnung erfasst, was zu einem niedrigeren Gewinn führt. Dies wiederum führt zu einer Verringerung der Steuerlast des Unternehmens, da der Gewinn, der zur Besteuerung herangezogen wird, reduziert wird. Insgesamt führt die Abschreibung eines Vermögenswerts zu einer Verringerung des steuerpflichtigen Gewinns und damit zu einer Senkung der Steuerlast des Unternehmens. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
-
Was sind die steuerlichen Auswirkungen, wenn ein Unternehmen ein Vermögenswert absetzt, und wie wirkt sich dies auf die Bilanz und die Gewinn- und Verlustrechnung aus?
Wenn ein Unternehmen einen Vermögenswert abschreibt, verringert sich der steuerpflichtige Gewinn, da die Abschreibungskosten als Aufwand geltend gemacht werden können. Dies führt zu einer Reduzierung der Steuerlast des Unternehmens. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Vermögenswerts, was sich wiederum auf das Eigenkapital auswirken kann. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem höheren periodenbezogenen Aufwand, was den Gewinn des Unternehmens verringert. **
-
Was sind die steuerlichen Auswirkungen, wenn ein Unternehmen ein Vermögenswert absetzt, und wie wirkt sich dies auf die Bilanz und die Gewinn- und Verlustrechnung aus?
Wenn ein Unternehmen einen Vermögenswert abschreibt, verringert sich der Wert des Vermögenswerts in der Bilanz. Gleichzeitig wird der Abschreibungsbetrag als Aufwand in der Gewinn- und Verlustrechnung erfasst, was zu einem niedrigeren Gewinn führt. Dies wiederum führt zu einer Verringerung der Steuerlast des Unternehmens, da der Gewinn, der zur Besteuerung herangezogen wird, reduziert wird. Insgesamt führt die Abschreibung eines Vermögenswerts zu einer Verringerung des steuerpflichtigen Gewinns und damit zu einer Senkung der Steuerlast des Unternehmens. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Ähnliche Suchbegriffe für Steuerlichen
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Salvatore, Barbara: Wegzug aus steuerlichen GründenWegzug aus steuerlichen Gründen , Einkommen-, erbschaft- und schenkungsteuerliche Auswirkungen des Wegzugs natürlicher Personen von Deutschland in die Schweiz, nach Österreich und Italien , Sonstige > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20230324, Produktform: Kartoniert, Autoren: Salvatore, Barbara~Deininger, Rainer~Nordin, Michael~Schindler, Clemens Philipp~Wild, Roland, Redaktion: Deininger, Rainer, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 294, Keyword: esteuerung; Schenkungsteuer; Doppelbesteuerungsabkommen; Einkommensteuer; Außensteuerrecht; internationales Steuerrecht; Erbschaftsteuer; Auswanderung; DBA, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Erbschaftsteuer~Steuer / Erbschaftsteuer~Lohnsteuer~Steuer / Lohnsteuer~Schenkung - Schenkungsteuer~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Erbschafts- und Schenkungssteuer, Region: Deutschland, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 294, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Länge: 147, Breite: 208, Höhe: 17, Gewicht: 398, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783935079662 9783935079235, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280902149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stehle, Heinz: Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen GesellschaftsformenDie rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen , Einzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze , sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20–22 AktG oder § 290 HGB Schaubilder zur Betriebsaufspaltung Zielgruppen: Studierende Steuerberaterinnen und Steuerberater Steuerberaterschulen Fachanwältinnen und Fachanwälte für Steuerrecht Handelsschülerinnen und Handelsschüler Berufsschülerinnen und Handelsschüler Tipp: Übersichten zur Bilanzierung und Rechnungslegung Die Broschüre bietet für Ausbildung, Studium und den Berufseinstieg eine Gesamtübersicht der einzelnen Anforderungen an Kapitalgesellschaften, Genossenschaften und andere Kaufleute hinsichtlich Bilanzierung und Rechnungslegung in vergleichenden Tabellen. , Tagfahrleuchten > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 202103, Produktform: Kartoniert, Autoren: Stehle, Heinz~Stehle, Anselm~Hirschberger, Wolfgang, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 95, Keyword: Bewertungsrecht; BilMoG; Corona-Krise; FuE-Förderung; Gesellschaftsformen; Gesellschaftsrecht; Grenzüberschreitende Steuergestaltungen; Grundsteuer; Insolvenzantragspflicht; MicroBilG; PartGGuaÄnG; Rechtsform; Reisekosten; Steuerrecht; Unternehmenssteuern; Unternehmenssteuerrecht; Unternehmergesellschaft, Fachschema: Gesellschaftsrecht~Besteuerung / Steuer (Abgabe)~Steuer~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 205, Breite: 147, Höhe: 10, Gewicht: 139, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415060982 9783415053434 9783415043756 9783415034549 9783415028593, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5298928,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.